
FXを始めるとき、私たちはまず取引のために口座を開設し、証拠金を入金します。入金したお金は、その時点で自分の銀行口座からFX会社の口座へ移ります。ふだん意識することはあまりないことですが、もしそのFX会社が経営破綻した場合、預けたお金はいったいどうなってしまうのでしょうか。
日本で登録を受けているFX会社には、こうしたケースに備えて「信託保全」という仕組みが法令で義務づけられています。ただ、信託保全はどんな損失でも埋め合わせてくれる制度ではありません。守られる範囲を知らずに「有名な会社だから大丈夫」とだけ考えていると、いざというときに、埋め合わせてもらった金額が思っていたものと違っていた、ということも起こりえます。
まずは、仕組みの全体像から見ていきます。
信託保全とは
証拠金は、FX会社のお金と別々に管理される
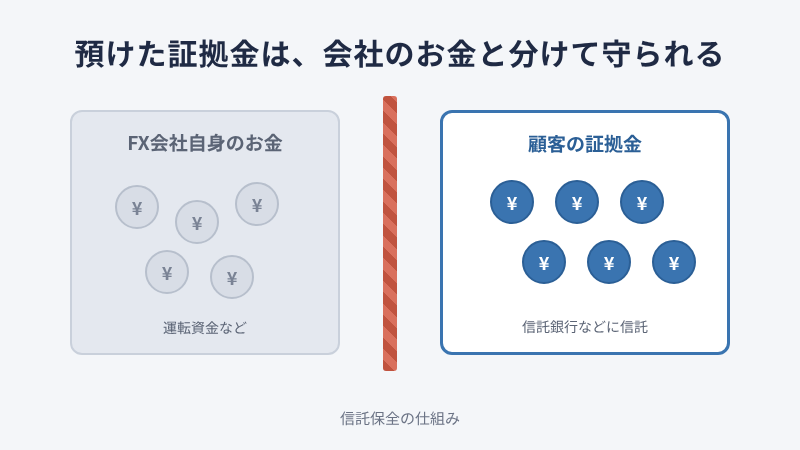
FX会社は、サービスの利用者から預かった証拠金を、会社自身の運転資金とは分けて管理する必要があります。これを「区分管理」といいます。会社のお金と利用者のお金が混ざっていると、会社が破綻したときにどこまでが誰のお金なのか区別できず、利用者のお金が会社の借金の返済に回されてしまう可能性があるからです。
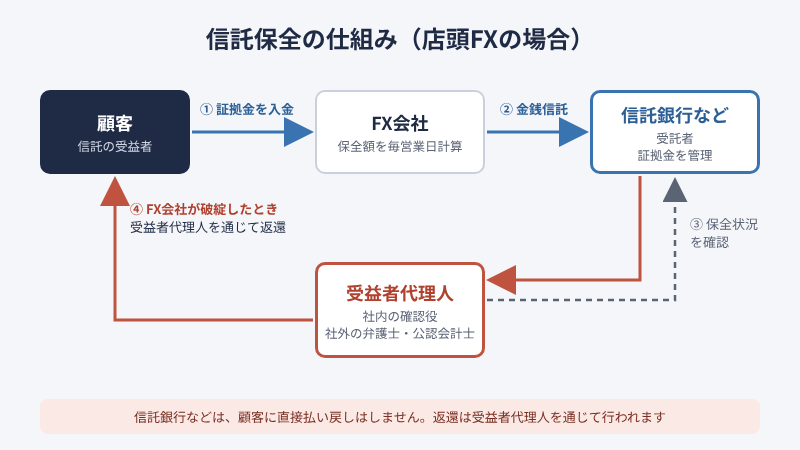
店頭FX(FX会社と利用者が直接取引する、一般的なFX)の場合、区分管理の方法として認められているのは「金銭信託」だけです。これは、利用者の証拠金を信託銀行などに信託し、FX会社が自由に引き出せない形で預けておく方法です。一般に信託保全と呼ばれています。
わざわざ「信託」にする理由は、会社名義の預金口座と比べると見えてきます。利用者のお金を別の預金口座に分けておいても、その口座が会社名義である限り、法律上は会社の財産です。会社が破綻すれば、そのお金が誰のものかをめぐって、ほかの債権者との間で争いになりかねません。信託にすることで、お金は信託銀行などが受託者として管理する財産になって、FX会社自身の財産からは切り離されます。
以前は、金銭信託以外の方法で区分管理することも認められていました。FX取引を行う投資家が増加するなかで利用者保護のルールが見直され、2009年の内閣府令の改正で、区分管理の方法は金銭信託に一本化されています。すでに営業していた会社には、2010年1月末までの猶予期間が設けられました。同じ改正では、ロスカットのルールを整え、それを守ることもFX会社に義務づけられました。
信託保全にかかわる3つの立場
信託保全には、FX会社と利用者のほかに、2つの立場があります。
ひとつは、証拠金を預かる信託銀行などの「受託者」です。受託者は信託契約にもとづいてお金を管理するため、FX会社が自分の都合で引き出したり、会社の借金の返済に充てたりすることはできません。ただし、信託銀行の役目はお金を預かって管理することであって、利用者一人ひとりに払い戻す義務までは負っていません。
もうひとつが「受益者代理人」です。信託から利益を受け取る立場(受益者)にあたるのはFX会社の顧客ですが、何万人もの顧客が一人ひとり信託銀行とやりとりするのは現実的ではありません。そこで、顧客に代わって信託の権利を行使する人を置きます。受益者代理人には、弁護士などの外部専門家を少なくとも一人選任することが求められます。
編集部が公開資料を確認したFX会社では、ふだんの確認役を社内の管理責任者などが務め、外部の役として社外の弁護士や公認会計士が選ばれていました。会社から独立した専門家が加わることで、顧客の権利を会社の外側から確かめる形になっているのです。会社が破綻したときに、顧客への返還を担当するのも、受益者代理人です。
どの金額が守られ、どう戻ってくるのか
守られるのは「入金した額」ではない
信託保全の対象になる金額は、入金した証拠金そのものではありません。各社の説明を見ると、預かっている証拠金に、決済していないポジションの評価損益(含み損益)や、まだ受け渡されていないスワップポイントを加えたり差し引いたりした金額とされています。言いかえれば、「いま全部のポジションを決済したら口座に残るお金」に近い金額です。取引画面では、この金額に近いものが「有効証拠金」や「純資産」といった名前で表示されていることが多く、保全対象額を考える際の目安になります。ただし、実際の保全対象額はFX会社が所定の時点で計算するため、画面に表示される金額と常に一致するわけではありません。
具体的な数字を例として出してみましょう。金額は説明のためのもので、スワップポイントは考慮しないものとします。
・30万円を入金し、ドル円を1万通貨買った
・その後ドル円が下がり、2万円の含み損が出ている
この状態で保全の対象になるのは、30万円ではなく、含み損を差し引いた28万円です。反対に、1万5,000円の含み益が出ていれば、31万5,000円が対象になります。高金利通貨のポジションを長く持っていて、まだ受け渡されていないスワップポイントが積み上がっている場合は、その分も対象に含まれます。
含み益まで保全されるというのは、意外に知られていないかもしれません。裏を返せば、含み損を抱えたまま会社が破綻した場合、戻ってくるのは損失を差し引いた額です。信託保全は「入金した元本を返す仕組み」ではなく、「その時点で利用者のものになっているお金を守る仕組み」と考えると、全体がつかみやすくなります。
毎日計算し直し、信託口座への反映には時間差がある
相場が動けば含み損益が変わり、保全すべき金額も変わります。そこでFX会社は、営業日ごとに保全すべき金額を計算し直し、信託口座のお金が足りなければ追加しています。受益者代理人のうち社内の確認役が、信託されているお金が必要な額を上回っているかを毎日確かめる、という分担です。
ただし、入金や損益の変化があっても、その日のうちに信託口座へ反映されるわけではありません。公開資料を確認した会社のなかには、計算した翌営業日に信託するところもあれば、2営業日後になるところもありました。法令上、計算日から2営業日以内に必要額を信託することが求められています。ある日の取引で大きな利益が出ると、口座画面の金額はすぐに増えます。しかし、その利益を反映した金額が信託口座に確保されるまでには時間差があります。この間の顧客資金についても、自社の資産と分けて管理するFX会社もあり、時間差に備え、自社の資金を加えて必要額より多めに信託している会社もあります。
FX会社が破綻したときの流れ
FX会社が破綻した場合、一般的には利用者のポジションは決済され、決済後の金額をもとに一人ひとりに返す金額が計算されます。返還は受益者代理人を通じて、あらかじめ登録してある銀行口座への振り込みなどで行われます。先に触れたとおり、FX会社の利用者が信託銀行に直接払い戻しを求めることはできず、返還についての問い合わせ先を受益者代理人としている会社もあります。手元に戻るまでには、一定の期間がかかります。
戻ってくる金額は、破綻する前日に画面で見ていた残高と同じとは限りません。ポジションは決済される時点の価格で精算されるため、その間に相場が動けば金額も変わります。いったん決済されたら、その後に相場が有利な方向へ戻っても、損失は取り返せません。また、システム障害や天災などで保全すべき金額を正しく計算できなかった場合には、一部が返還されない可能性があることも、各社の説明書に書かれています。返還の事務にかかる弁護士費用などを、利用者の資産とは別に積み立てている会社もあります。
信託保全の「守備範囲」を知る
相場の損失や元本は守られない
信託保全はあくまでも、FX会社が破綻するという事態に備える仕組みです。相場の値動きで出た損失を埋め合わせる制度ではありませんし、元本が保証されるわけでもありません。各社の説明にも、「信託保全は元本を保証するものではない」と明記されています。
相場が急騰・急落すると、ロスカットが間に合わず、損失が預けた証拠金を上回ることがあります。たとえば、30万円を入金した口座で、ロスカットが間に合わずに35万円の損失が出たとします。口座の残高はマイナス5万円になり、この5万円は利用者がFX会社に支払う必要があります。こうした不足分は、信託保全とは関係のない利用者側の負担です。証拠金とロスカットの関係は、以前の記事で詳しく取り上げましたので、併せてご覧ください。
株式の取引には、証券会社が破綻して顧客の資産を返せなくなった場合に、一定額まで補償する「投資者保護基金」という仕組みがあります。FX会社のなかにもこの基金に加入しているところがありますが、店頭FXは補償の対象外です。各社の説明書にも、店頭デリバティブ取引は日本投資者保護基金の補償対象ではないと書かれています。信託保全は、店頭FXの証拠金をFX会社の破綻から守る中心的な仕組みです。
「信託保全があるから安心」という説明を目にすることがありますが、これはあくまでもFX会社の破綻に備える仕組みです。相場の変動による損失は補償されませんし、会社が破綻した場合も、最後に取引画面で確認した金額が必ずそのまま戻るとは限りません。「保全」と「元本保証」は別のものだと理解しておきましょう。
自分の口座の保全状況を確かめる
信託保全の細かな運用は、会社によって異なります。多くのFX会社は「信託保全」や「お客様資産の保護」といったページ、または取引説明書で内容を公開しています。口座を開く前や、まとまった資金を入れる前に、次のような項目に目を通しておくと、自分のお金がどこにどう預けられているのかを具体的に把握できます。
チェックポイント
- 信託先:どの銀行などに信託しているか
- 保全の対象:含み損益やスワップポイントが含まれているか
- 信託までの日数:計算した日から何営業日後に信託口座へ入るか
- 受益者代理人:社外の弁護士や公認会計士が選ばれているか
- 返還の費用:返還にかかる費用を、顧客の資産とは別に積み立てているか
編集部で各社の公式サイトを確認したところ(2026年11月4日時点)、信託先は次のようになっていました。
- IG証券:三井住友銀行、みずほ信託銀行
- みんなのFX:三菱UFJ信託銀行、SBIクリアリング信託、三井住友銀行
- ヒロセ通商のLION FX:三井住友銀行

複数の信託先に分けている会社もあれば、1つの銀行に預けている会社もあります。信託先は変更されることがあるので、最新の情報は各社の公式サイトで確認してください。
信託保全は、FX会社が破綻したあとに備える仕組みです。会社の破綻しにくさを見る手がかりとしては、「自己資本規制比率」という数字もあります。会社が抱えるリスクに対して、すぐに使える自己資本がどのくらいあるかを示す比率で、金融商品取引法では120%以上を保つよう求められ、140%を下回ると金融庁への届出が必要になります。定期的に公式サイトで公表している会社も多く、信託保全のページとあわせて開けば、会社の財務の状態も確かめられます。
ここまでの説明は店頭FXの場合です。東京金融取引所の「くりっく365」のような取引所FXでは、証拠金は原則として全額が取引所に預けられ、取引所が管理します。取り扱う会社が破綻した場合も、取引所に預けられている範囲で、取引所の定めにもとづいて返還を受けられる仕組みです。店頭FXでは、保全すべき金額の計算も信託の手続きもFX会社自身が行います。取引所FXでは、取引所という第三者が証拠金を直接預かる点が大きな違いです。
一方、日本で金融商品取引業の登録を受けていない海外の業者には、日本の法令にもとづく信託保全の義務がありません。SNSなどで条件のよさを宣伝されていても、預けたお金の管理の仕方は、ここで見てきた日本の制度とは別物です。金融庁も、無登録の業者との取引には注意するよう呼びかけています。
まとめ
FXの証拠金は、FX会社自身のお金とは分けて信託銀行などに信託され、会社が破綻した場合は受益者代理人を通じて利用者に返還されます。守られるのは含み損益を反映した「その時点の口座の価値」で、入金した元本が保証されるわけでも、相場で出た損失が補われるわけでもありません。
いま使っている口座があれば、公式サイトで「信託保全」のページを開き、信託先の名前と受益者代理人が誰なのかを見てみてください。あわせて口座画面の有効証拠金を確認すると、それがおおよそ、いま信託保全で守られている金額の目安です。預けたお金がどこで、どんな形で守られているのかが、数字と名前で分かるようになります。


FX雑誌「外国為替」vol.19
発売:2026年8月24日(月)
定価:980円(本体891円)